PayPay銀行 ローン

スクリーンショット
詳細
- 評価
- 4.6
- バージョン
- 2.3.0
- 開発者
- PayPay銀行
お金が必要になったとき、私はまず「申し込みやすそうか」よりも、返済まで無理なく管理できるかを考えます。PayPay銀行が提供するPayPay銀行 ローンは、金融カテゴリーにあるカードローン用アプリです。借り入れを検討する人にとって、スマートフォンで手続きを進められることは便利ですが、便利さだけで選ぶと返済計画を後回しにしがちです。実際に使うなら、急な出費への対応力と、毎月の負担を冷静に見積もれるかを軸に判断したいアプリだと感じました。
開発元はPayPay銀行で、無料で利用できます。対象年齢は3歳以上と表示されていますが、カードローンという性質上、実際に利用を考える大人は契約条件や審査内容を自分で確認する必要があります。アプリのリリース日は2019年8月20日、現在のバージョンは2.3.0で、Androidでは7.0以上が動作条件です。ストア上では平均4.6の評価があり、評価数はおよそ2,700件、インストール数は10万件を超えています。
借りる前に見るべき基準と、このアプリの立ち位置
最初に確認したいのは「借りられるか」ではなく「返せるか」
カードローンアプリを選ぶとき、私は画面の見やすさより先に、借り入れ後の生活を想像します。たとえば、家電の故障、医療費、引っ越し費用など、支払いを先送りしにくい場面では、申し込みの流れが分かりやすいことが助けになります。一方で、毎月の収入が不安定な状態で、返済額を十分に計算しないまま使うと、アプリの手軽さがそのまま借り過ぎにつながることもあります。
私なら、最初に必要額を一度紙やメモに書き出し、返済に回せる金額を生活費から切り分けます。そのうえで、PayPay銀行のローンアプリを「申し込みや契約を進めるための窓口」として使います。借り入れ可能額が大きく見えても、それを使い切る必要はありません。必要額だけに抑えることが、金利や返済期間を考える前の大切な判断です。
スマートフォン中心で進めたい人には相性がよい
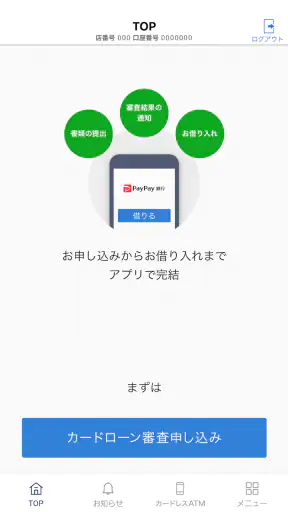
このアプリの分かりやすい魅力は、銀行のカードローンをスマートフォンから確認しやすい点です。店舗へ行く時間を作りにくい人や、パソコンを開くよりスマートフォンで手続きを済ませたい人なら、入口として使いやすいでしょう。仕事の休憩中に必要な情報を確認し、帰宅後に落ち着いて返済計画を考える、といった使い方にも向いています。
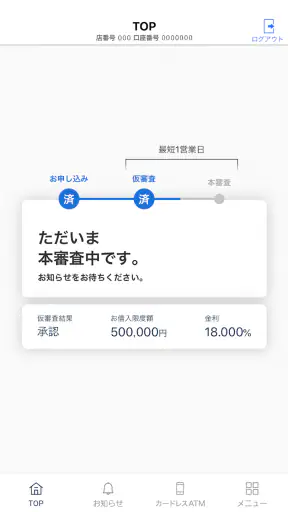
ただし、スマートフォンで操作できることと、審査や契約がすぐ完了することは同じではありません。必要書類や確認事項がある場合は、手元に準備してから始めたほうが途中で止まりにくくなります。私はローン関連の手続きを始める前に、本人確認に使うもの、勤務先や収入に関する情報、連絡を受けられる時間帯を整理しておくことを勧めます。
日常の具体例で考えると判断しやすい
たとえば、冷蔵庫が突然壊れ、買い替え費用をすぐに用意しなければならない場面を考えます。貯蓄だけでは足りず、給料日まで待てないなら、アプリでカードローンの手続きを確認できることは実用的です。このとき重要なのは、購入費全体を借りるのではなく、手元資金との差額だけを対象にすることです。返済開始後の家賃、光熱費、通信費まで含めて計算すれば、借り入れ額を抑えられます。
反対に、旅行や趣味の買い物のように、時期をずらせる支出なら、私はまず貯蓄や支出の見直しを選びます。ローンは「今すぐ必要かどうか」で判断が変わるからです。PayPay銀行のアプリが便利でも、返済の義務まで軽くなるわけではありません。この線引きを自分でできる人ほど、アプリの利便性を安全に生かせます。
評価の高さは参考になるが、自分の条件とは別に考える
平均評価が4.6で、評価数もおよそ2,700件あるため、使い勝手に好意的な利用者が多いことは読み取れます。インストール数も10万件を超えており、カードローンをスマートフォンで管理したい人に選ばれているアプリです。ただ、評価が高いからといって、すべての人に最適とは限りません。ローンの条件や返済のしやすさは、利用者の収入、既存の借り入れ、必要額によって変わります。
私はストア評価を「アプリを試すきっかけ」として見ますが、最終判断は自分の返済計画で決めます。画面が使いやすくても、毎月の返済が生活を圧迫するなら申し込まないほうがよい場合があります。逆に、必要性が明確で、返済資金の見通しがある人なら、手続きを一つの場所にまとめられることが大きな助けになります。
私が感じた、使う前に準備しておきたいこと
この種のアプリでは、操作を始めてから情報を探すより、先に自分の状況を整理しておくほうが効率的です。必要額、返済に充てられる月額、いつまでに返し終えたいかをメモし、借り入れ後も残す生活防衛資金を決めておきます。返済額を低く設定できそうに見えても、期間が長くなれば総負担を意識しなければなりません。
もう一つのコツは、申し込みを急いでいるときほど、入力内容を一度見直すことです。勤務先や住所などに誤りがあると確認に時間がかかる可能性があります。入力を終えたら、連絡先、収入、希望額を落ち着いて確認します。これはPayPay銀行に限らず、カードローンをスマートフォンで申し込む場合に役立つ手順ですが、このアプリを使うときにも特に実践しやすい準備です。
通常の銀行窓口や他の金融サービスとの違い
銀行窓口で相談する方法には、対面で質問しやすい安心感があります。ローンの仕組みを人に確認しながら進めたい人や、スマートフォン操作に慣れていない人は、窓口型のほうが落ち着くかもしれません。反対に、営業時間や移動時間を気にせず、自分のペースで情報を入力したい人にはアプリ型が合います。
クレジットカードのキャッシングと比べる場合は、返済方法、利用可能額、適用される条件を同じ基準で比べることが大切です。すでにカードを持っているからといって、必ずしもそれが最善とは限りません。しかし、カードの支払日にまとめて管理したい人なら、新しいローン契約を増やさない選択が便利なこともあります。私は「アプリがあるから選ぶ」のではなく、既存の支払いと合わせたときに管理しやすいかで決めます。
このアプリが特に向いている人
- 銀行窓口へ行くより、スマートフォンで手続きを進めたい人
- 急な支出のために必要額と返済計画を整理できる人
- PayPay銀行のサービスを普段からスマートフォン中心で確認したい人
- 借り入れ後も返済状況を自分で確認し、使い過ぎを抑えられる人
特に、急な出費が発生したものの、返済原資が近い将来に見込める人には検討しやすい選択肢です。必要な金額と返済時期がはっきりしているほど、カードローンを一時的な資金調整として扱いやすくなります。
別の方法を優先したほうがよい人
毎月の収支がすでに赤字になっている人、複数の借り入れを返すために新たな借り入れを考えている人には、私はこのアプリを急いで勧めません。新しい契約で一時的に支払いを済ませても、根本的な不足が解消されなければ負担が続くからです。まず固定費を見直し、家族や公的な相談窓口を含めて、借り入れ以外の手段を検討すべきです。
また、返済日や契約内容を細かく確認するのが苦手な人は、アプリだけで進めず、説明を読んでから判断してください。操作の簡単さは長所ですが、重要な条件を読み飛ばしやすいという弱点にもなります。疑問が残ったまま確定するなら、対面相談や電話相談のある金融サービスのほうが向いている場合があります。
乗り換えや新規利用で見落としやすい負担
他のカードローンからPayPay銀行のローンへ移れば、必ず管理が楽になるとは限りません。新しい契約を作るには、申込情報の入力、本人確認、契約内容の確認など、自分が対応する作業が発生します。既存の借り入れをまとめたい場合も、古い契約が自動的に消えるとは考えず、返済や解約の扱いを一つずつ確認する必要があります。
乗り換えを検討するなら、月々の返済額だけで比べないことが重要です。月額が下がっても返済期間が延びれば、結果的な負担が増えることがあります。私は、現在の残高、毎月の返済額、完済までの見込みを並べ、PayPay銀行を使った場合に何が変わるのかを書き出します。数字を比較できない状態なら、乗り換えを急がないほうが安全です。
新規利用でも同じです。アプリをインストールすること自体は無料ですが、ローンの利用には契約条件が関係します。無料アプリという言葉だけで費用がないと判断せず、申し込み前に金利、返済方法、手数料の扱い、返済日などを画面上の案内で確認してください。私はこの確認を終えるまで、希望額を最終決定しないようにします。
使い始めた後の管理で差がつく
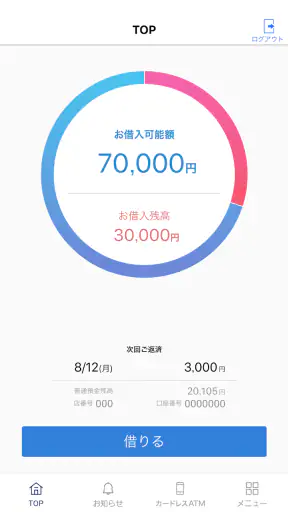
借り入れ後は、アプリを申し込みのためだけに使うのではなく、返済を続けるための確認場所として扱うのがよいと思います。毎月の返済前に残高や次回の支払いを確認し、給料日から返済日までの資金移動を決めておくと、うっかりを減らせます。返済用のお金を生活費と同じ口座に置く場合は、使ってよい金額を別にメモしておくと安心です。
私が実践したいのは、借り入れ直後に「いつ、何のために、いくら使ったか」を記録する方法です。カードローンは現金の用途が曖昧になりやすいため、記録があるだけで追加借り入れの判断が慎重になります。目的の支出が終わった後も借り入れ枠を使える状態だからこそ、残った枠を余裕資金と勘違いしないことが大切です。
スマートフォンを機種変更したり、普段使う端末を変えたりする人は、ログイン情報や本人確認の手順を事前に確認しておくと、返済日に慌てにくくなります。アプリを削除すれば契約がなくなるわけではありません。端末上の表示ではなく、契約と返済の状態を基準に管理してください。
バージョンと対応端末を確認してから始める
現在のアプリはバージョン2.3.0で、Androidでは7.0以上が必要です。比較的新しい端末を使っている人には大きな壁になりにくい一方、古い端末を長く使っている人は、インストール前にOSを確認したほうがよいでしょう。金融手続きを扱うアプリでは、端末の動作だけでなく、OSの更新状況や画面ロックなど、普段の端末管理も安全性に関わります。
私は、申し込み当日に端末の更新や設定変更をまとめて行うより、余裕のある日にアプリを開き、ログインや案内の表示を確認することを勧めます。急いでいるときに通知を見落としたり、入力を中断したりすると、手続きの進み具合が分かりにくくなるためです。必要なときに初めて開くのではなく、事前に使い方を確認しておくと、いざという場面でも落ち着いて操作できます。
私の結論は「条件を読める人向けの実用的な選択肢」
PayPay銀行のローンアプリは、カードローンの利用をスマートフォンで進めたい人にとって、入口を分かりやすくしてくれる存在です。無料で入手でき、PayPay銀行が開発元であることも確認しやすく、平均4.6という評価からは利用体験への一定の満足度も感じられます。私は、急な出費があり、必要額と返済計画を具体的に決められる人なら、候補に入れてよいと思います。
ただし、アプリの使いやすさは返済能力の代わりになりません。毎月の収支が苦しい人、借り入れを重ねている人、契約条件を読む時間を取れない人には、別の相談先や支出の見直しを先に選んでほしいです。窓口で相談したい人には対面型のサービス、既存カードだけで管理したい人にはキャッシングなど、状況によって適した方法は変わります。
最終的に私が重視するのは、借り入れ前に返済終了までの道筋を説明できるかどうかです。必要額を小さくし、返済日を忘れない仕組みを作り、使い終わった後に追加利用を続けない。この三つを守れるなら、スマートフォンでローン手続きを確認したい人にとって、PayPay銀行のアプリは現実的な候補です。逆に、借りる理由や返済資金が曖昧なら、インストールより先に家計を見直すことを私は勧めます。


